

Kjøpe eller leie bolig i Norge: hva bør du sammenligne?
Del
Lagre
Kort fortalt: Kjøp og leie av bolig i Norge bør sammenlignes etter totalkostnaden over samme periode, ikke bare boliglånsbetalingen. Ta med startkapital, renter, boligkostnader, skatt, mulig flytting og restgjeld ved salg. Per 27. oktober 2026 er styringsrenten hos Norges Bank 4,5 %, men den er ikke din boliglånsrente. Opplysningen er kontrollert 27. oktober 2026.
Hvilke aktuelle tall må holdes fra hverandre?
| Parameter | Verdi og forbehold | Kilde |
|---|---|---|
| Styringsrente | 4,5 %; neste rentebeslutning offentliggjøres 5. november 2026 | Norges Bank: Styringsrenten, kontrollert 27. oktober 2026 |
| Eksempel: DNB Grønt boliglån | Nominell rente fra 5,49 %, effektiv rente 5,70 % i det publiserte eksempelet; produktet har egne vilkår | DNB: Priser og renter på lån, kontrollert 27. oktober 2026 |
| Hovedregel for maksimal belåningsgrad | Inntil 90 % av forsvarlig verdigrunnlag for sikkerheten, med gjeldende vilkår og unntak | Finanstilsynet: utlånsforskriften, kontrollert 27. oktober 2026 |
| Samlet gjeld | Normalt inntil 5 ganger årsinntekt før skatt; annen gjeld regnes også med | Finanstilsynet: utlånsforskriften, kontrollert 27. oktober 2026 |
| Betjeningsevne | Renteøkning på 3 prosentpoeng, men minst 7 % rente | Finanstilsynet: utlånsforskriften, kontrollert 27. oktober 2026 |
| Dokumentavgift | Som hovedregel 2,5 % av markedsverdien ved tinglysing av eiendomsoverføring; fritak finnes | Kartverket: Dokumentavgift, kontrollert 27. oktober 2026 |
Du er ikke garantert å få lån. Det samlede husholdningsbudsjettet behandles i vår sammenligning av levekostnader i Norge.
Hvilken rente bør brukes i beregningen?
Bruk ditt eget banktilbud med dato, beløp, løpetid, rentetype og gebyrer. DNB: Boliglånsrente forklarer forskjellen (kontrollert 27. oktober 2026) mellom nominell og effektiv rente: den første viser renten uten ekstra kostnader, mens den andre tar med lånekostnadene. Sammenlign tilbud med like forutsetninger.
Norges Banks styringsrente påvirker markedet, men erstatter ikke avtalen din. En offentlig «fra»-rente på et bestemt produkt er heller ikke et løfte til alle boligkjøpere. Avklar bruksvilkårene og når betalingen endres.
Hvor mye penger trengs før handelen?
Skill mellom egenkapital, kjøpskostnader og pengene som fortsatt er tilgjengelige etter betaling. Grensen for belåningsgrad i tabellen betyr ikke at du bare trenger å spare differansen opp til kjøpesummen.
Ved overføring av en borettslagsandel er det ingen dokumentavgift, ifølge Kartverket: Burettslag, kontrollert 27. oktober 2026, men andre kostnader faller ikke bort. Som DNB: Boliglån og fellesgjeld forklarer (kontrollert 27. oktober 2026), er fellesgjeld borettslagets gjeld, der en del er knyttet til andelseieren. Sjekk totalpris, eget lån, andel fellesgjeld og hva felleskostnadene omfatter. Ikke legg til betalingen på fellesgjelden en gang til hvis den allerede inngår i felleskostnadene.
Hvordan skiller lånebetalingen seg fra eierkostnaden?
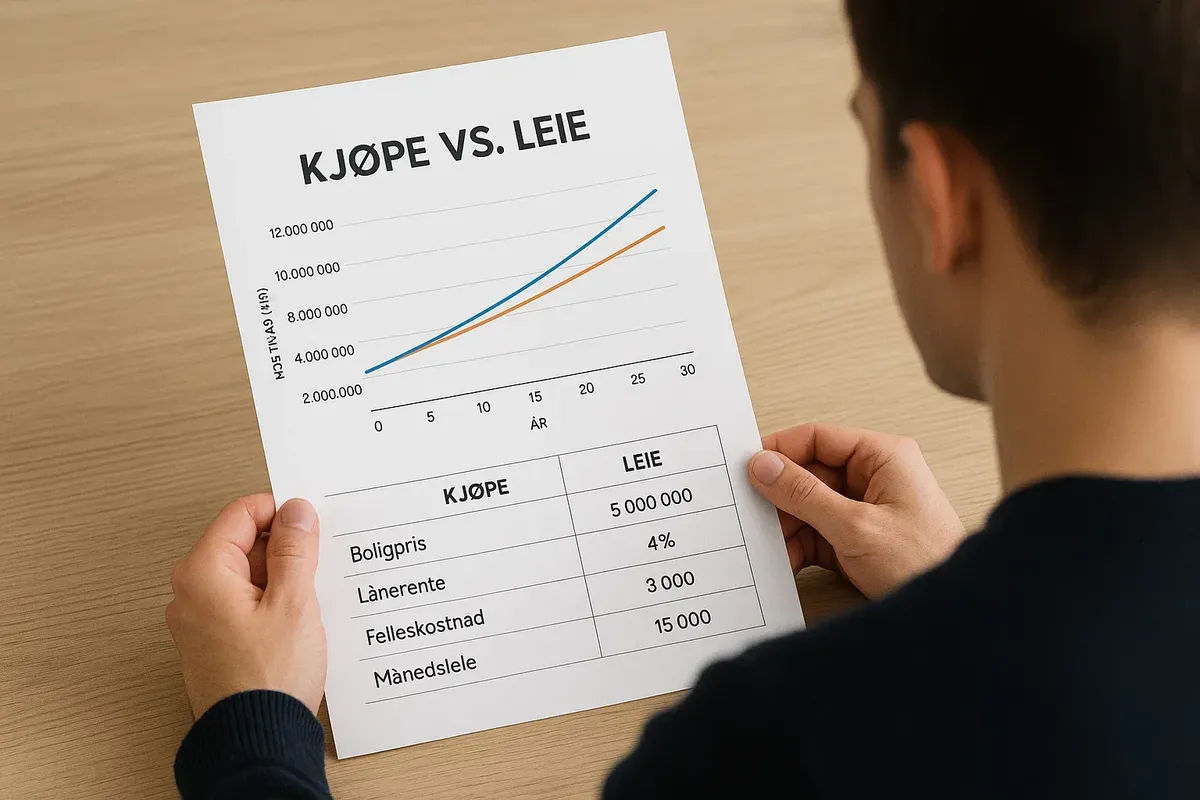
Illustrerende beregning, ikke et banktilbud: bolig til 5 000 000 NOK, egenkapital 1 000 000 NOK, lån 4 000 000 NOK, løpetid 25 år og månedlig annuitet. Eksempelet bruker nominell rente 5,49 % fra et publisert DNB-produkt, ikke en lovet rente for denne boligen. Gebyrer og kjøpskostnader er ikke med.
| Post | 5,49 % | Scenario +3 prosentpoeng: 8,49 % |
|---|---|---|
| Månedlig betaling | 24 540 NOK | 32 182 NOK |
| Renter første måned | 18 300 NOK | 28 300 NOK |
| Avdrag første måned | 6 240 NOK | 3 882 NOK |
Formel: betaling = P × r / (1 − (1 + r)−n), der P er lånebeløpet, r er årlig nominell rente / 12 og n er antall måneder. Tallene er avrundet til nærmeste krone. Den høyere renten er et scenario, ikke en prognose eller bankens pris.
Avdrag reduserer gjelden, men pengene går likevel ut av kontoen. Legg til felleskostnader, forsikring, driftsutgifter og vedlikehold i månedsbudsjettet. I den økonomiske sammenligningen må du skille avdrag fra renter og ta hensyn til at investert kapital er bundet. Behold skillet mellom renter og lånekostnader i din egen beregning også: DNB: Boliglånsrente, kontrollert 27. oktober 2026.
Hvordan ta med skatt og salgskostnader?
Skatteetaten: fordeling av lån og renter oppgir (kontrollert 27. oktober 2026) et generelt rentefradrag på 22 %. Det gjelder rentekostnadene, ikke hele annuitetsbetalingen. Har dere felles lån, kontroller fordelingen av gjeld og renter i skattekortet og skattemeldingen. Skattevirkningen reduserer ikke automatisk betalingen til banken.
I salgsmodellen fører du salgspris, salgskostnader, restgjeld på eget lån og boligens andel fellesgjeld hver for seg, samt eventuell skatt for ditt tilfelle. Ikke legg inn null skatt som standard. En generell beregning av inntekt etter skatt erstatter ikke kontroll av en konkret skattefordel.
Viktig
En positiv forskjell mellom fremtidig boligpris og restgjeld betyr ikke i seg selv fortjeneste. Startkapital, eierkostnader og transaksjonskostnader må tas med på sammenlignbart grunnlag for hele perioden.
Hvordan sammenligne med leie uten å love et bestemt lønnsomhetstidspunkt?
- Sammenlign tilsvarende bolig og samme periode: område, areal, hvilke betalinger som inngår, og forventet flytting.
- For leie bruker du bekreftet husleie og avtalte utgifter; noter midlene som er midlertidig bundet i depositum separat.
- For kjøp fører du egenkapital, kjøpskostnader, renter, boligkostnader, vedlikehold og salg.
- Test scenarier uten prisvekst og med et mindre gunstig salg; prisvekst er ikke garantert.
- Vurder hvor mye tilgjengelige penger som er igjen etter flytting og økt lånebetaling.
Den praktiske letingen beskrives i vår guide til langtidsleie, og betalingspostene kontrolleres mot sjekklisten for leieavtalen. Depositum og garanti sammenlignes i en egen artikkel; de regnes ikke som en ikke-refunderbar kostnad her.
Endres resultatet ved små justeringer av forutsetningene, er modellens konklusjon ustabil. Diskuter egne tall med banken og ved behov en skatterådgiver. Eksempelet hjelper deg å forberede spørsmål, ikke å velge kjøp eller leie for deg. Dette er ikke individuell finansiell rådgivning eller en anbefaling av en bank.
Spørsmål og svar
Nei. Dette er styringsrenten; renten på lånet ditt følger bankavtalen. Norges Bank: Styringsrenten, kontrollert 27. oktober 2026.
Nei. Den gjelder det oppgitte produktet og dets vilkår; banken vurderer kunden individuelt. DNB: Priser og renter på lån, kontrollert 27. oktober 2026.
Den gjeldende generelle grensen for boliglån er 90 % av sikkerhetens verdigrunnlag. Kjøpskostnader og betjeningsevne kontrolleres separat; dette lover ikke lånegodkjenning. Finanstilsynet: utlånsforskriften, kontrollert 27. oktober 2026.
Det er en utbetaling som må dekkes, og samtidig en reduksjon av gjelden. Ikke bland betalingen med lånets rentekostnad. DNB: Boliglånsrente, kontrollert 27. oktober 2026.
Kartverket opplyser at det ikke beregnes dokumentavgift ved overføring av en slik andel. Andre kostnader og fellesgjeld må fortsatt kontrolleres. Kartverket: Burettslag, kontrollert 27. oktober 2026.
Nei. Skattevirkningen gjelder rentekostnadene; fordeling av felles lån må kontrolleres separat. Skatteetaten: fordeling av lån og renter, kontrollert 27. oktober 2026.
Nei. Finn ut hvor stor andelen fellesgjeld er, hvordan den betjenes, og hva felleskostnadene inneholder. DNB: Boliglån og fellesgjeld, kontrollert 27. oktober 2026.
Nei. Fremtidig rente er ukjent. Selv Norges Banks prognose er en prognose, og din egen modell bør testes med forskjellige forutsetninger. Norges Bank: Styringsrenten, kontrollert 27. oktober 2026.
Kilder
- Norges Bank: Styringsrenten, kontrollert 27. oktober 2026.
- DNB: Boliglånsrente, kontrollert 27. oktober 2026.
- DNB: Priser og renter på lån, kontrollert 27. oktober 2026.
- Finanstilsynet: utlånsforskriften, kontrollert 27. oktober 2026.
- Kartverket: Dokumentavgift, kontrollert 27. oktober 2026.
- Kartverket: Burettslag, kontrollert 27. oktober 2026.
- Skatteetaten: fordeling av lån og renter, kontrollert 27. oktober 2026.
- DNB: Boliglån og fellesgjeld, kontrollert 27. oktober 2026.
Forfatter: Ksenia. Oppdatert: 27. oktober 2026.
Les også
Se vår samlede guide til å leie bolig i Norge: priser, depositum og kontrakt i 2026.
Del
Lagre
Les også
BSU og skattefradrag: regler, beløp og kontroll ved årsskiftet
Forstå BSU-fradrag, 2026-grenser, alder, boligeierskap og innskuddsfrist. Se hva du må sjekke før uttak eller sparing i 2027.
Rentefradrag på boliglån: hva du bør kontrollere ved årsskiftet
Sjekk renter, årsoppgave og fordeling av boliglån. Se forskjellen på avdrag og fradrag, 2026-satser, BSU og kildeskatt.
Hva koster spa, badstue og basseng i Norge om vinteren?
Sammenlign dagspriser på spa, badstue og basseng i Norge: pris per person, medlemskap, juleåpning, inkluderte ting og vilkår ved avbestilling.
🌃Natteliv og underholdning i Norge: klubber, barer, festivaler og fritidsbudsjett (guide for 2026)
🍹 Hvor mye koster nattelivet i Norge i 2026: priser for klubber (inngang fra 150 kr), barer, konserter og festivaler. En komplett guide for reisende og utflytt…
Hvilke norske tradisjoner og omgangsformer er nyttige å kjenne?
Bli kjent med norske tradisjoner, fra 17. mai og bunad til dugnad, matpakke og friluftsliv. Les også om besøk, hilsener, Janteloven og samiske merkedager.
🛡️ Sikkerhet, bærekraftig turisme og tilgjengelighet i Norge: hva reisende og innbyggere trenger å vite (guide for 2026)
🌱 Hvordan reise trygt og bærekraftig i Norge i 2026? En komplett guide til sikkerhet, bærekraftig turisme og tilgjengelighet: nødnumre, snøskred, ville dyr, ca…
2 kommentarer
Logg inn for å legge igjen en kommentar
Hva ville dere gjort i min situasjon — kjøpe nå med rente, eller vente og leie litt lenger? 🤔